Domain it-jobbörse.de kaufen?
Wir ziehen mit dem Projekt
it-jobbörse.de um.
Sind Sie am Kauf der Domain
it-jobbörse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain it-jobbörse.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
Top-Angebote
Produkte zum Begriff Reserven:
-
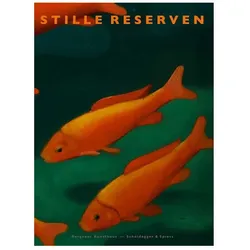
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Joy-it RB-JoyPiAdv-BS-ENG Betriebssystem, Programmierung 32 GBAuf dieser 32GB Speicherkarte befindet sich die Educationsoftware für den Joy Pi Advanced, dieser wir zur Nutzung der Software benötigt. Es ist Deutsch oder Englisch frei wählbar. Erleben Sie ein neues Level des digitalen Lernens mit der Joy-Pi Software! Eine einzige, maßgeschneiderte Software begleitet Sie durch eine Welt voller Wissen und Praxis. Unsere eigenentwickelte Lernzentrale öffnet Tore zu einer Fülle an Informationen, detaillierten Erklärungen und interaktiven Tutorials, die das Lernen nicht nur effizient, sondern auch spannend gestalten. Für Nutzer des Joy-Pi Advanced haben wir einen weiteren Clou: Unsere Software lässt sich nahtlos sowohl auf dem Raspberry Pi als auch auf Windows-Geräten ausführen. So garantieren wir maximale Flexibilität und Anpassungsfähigkeit für jeden Lernstil und jedes technische Setup. Mit der Joy-Pi Software ist das Lernen nicht nur Wissensvermittlung, sondern ein Erlebnis!. DER JOY-PI IN ZAHLEN: EINE ERFOLGSGESCHICHTE, DIE NIE ENDET! Hinter jedem großartigen Produkt steckt oft eine noch beeindruckendere Geschichte. Die Joy-Pi Software ist das Ergebnis leidenschaftlicher Hingabe, technischer Brillanz und unermüdlicher Arbeit. Über 300.000 Zeilen Code formen das Herzstück dieser revolutionären Lernplattform. Jede einzelne Zeile repräsentiert die Sorgfalt und das Fachwissen, mit dem unser Team das bestmögliche Lernerlebnis für Sie geschaffen hat. Aber das ist noch nicht alles. Über zwei Jahre hinweg haben wir getüftelt, programmiert und optimiert, um jede Funktion und jedes Feature der Software zuperfektionieren. Das Ergebnis? Eine Software, die in ihrer Komplexität und Effizienz ihresgleichen sucht. Doch wir hören hier nicht auf. Durch ständige Updates erweitern und verbessern wir den Inhalt, sodass er noch nützlicher und relevanter wird. Mit jedem Update wächst die Vielfalt und Qualität unserer Lernplattform, um stets das aktuellste und umfassendste Lernerlebnis zu bieten. Die Wissensdatenbank Ihres Joy-Pi Advanced ist mehr als nur eine Informationsquelle. Sie ist ein Tor zur Welt der Elektronik, in der Neugier auf Expertise trifft. Jeder, von Neulingen bis zu Experten, findet hier genau das, was er sucht. Starten Sie mit unseren leicht verständlichen Erklärungen, die den Einstieg in jedes Modul zum Kinderspiel machen. Wenn Sie dann tiefer eintauchen möchten, bieten wir Ihnen Einblicke in die technischen Details und die komplexe Welt der Mikroelektronik. Doch das ist nur die Spitze des Eisbergs. Unsere detaillierten Schaltbilder verdeutlichen Ihnen die Funktionsweise und den Aufbau jedes Moduls, sodass Sie nicht nur verstehen, was Sie tun, sondern auch warum. Für alle, die bereit sind, sich in die Praxis zu begeben, sind unsere Schritt-für-Schritt-Anleitungen genau das Richtige. Sie begleiten Sie von der ersten Idee bis zur vollendeten Umsetzung, immer mit dem Ziel, dass Sie das Beste aus Ihrem Joy-Pi herausholen. Und für unsere Coding-Enthusiasten haben wir einen besonderen Leckerbissen: präzise Codebeispiele für jedes Modul, perfektioniert und optimiert durch unsere Experten. Ob Sie eine spezifische Funktion ansteuern oder ein komplexes Projekt umsetzen möchten, wir haben den richtigen Code für Sie. Kurzum, unsere Wissensdatenbank ist ein Eldorado für jeden Technikbegeisterten. Jede Information, jeder Tipp, jedes Detail - alles wurde mit höchster Sorgfalt zusammengestellt, um Ihnen das bestmögliche Erlebnis zu bieten19,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.